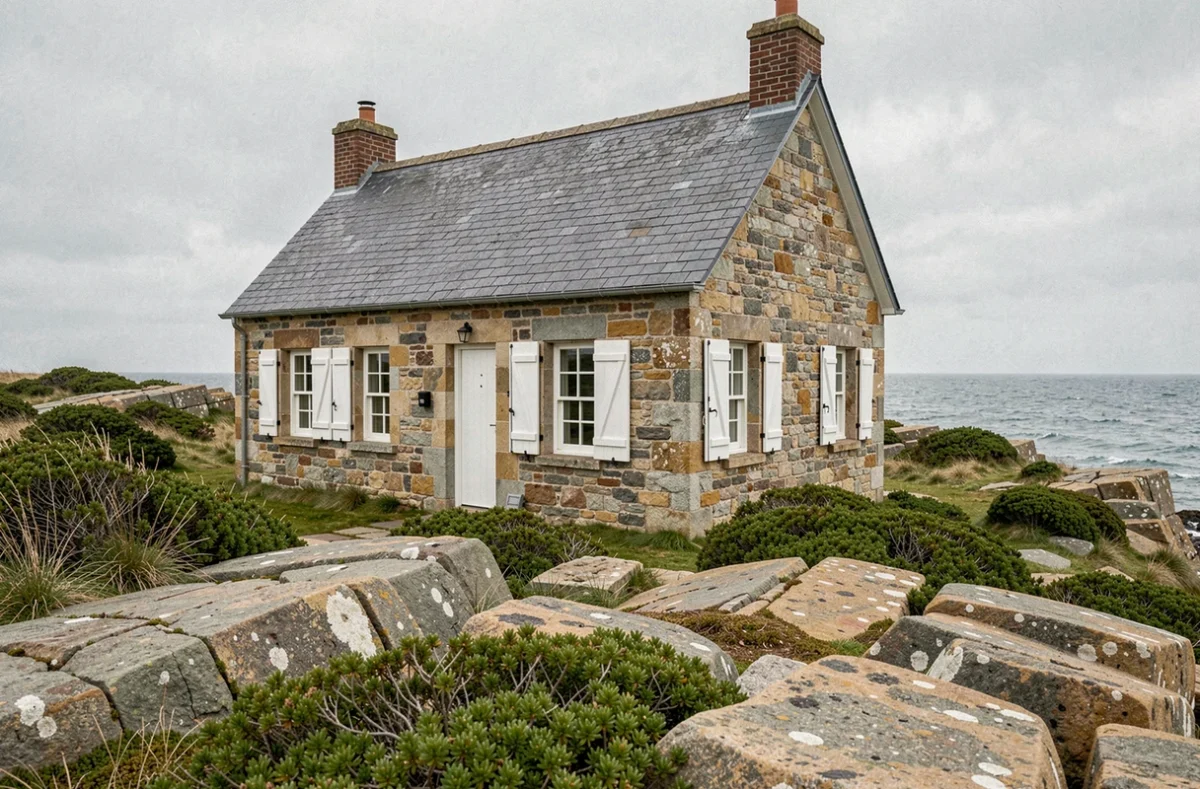
Acheter une petite maison bord de mer en Bretagne en résidence secondaire soulève une question de rentabilité que peu de vendeurs posent franchement : sur une année complète, quel scénario d’usage génère le meilleur résultat net, une fois toutes les charges déduites ?
La réponse dépend moins du prix d’achat que de la combinaison entre fiscalité, charges de détention et semaines réellement disponibles à la location. Depuis l’entrée en vigueur de la loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, les paramètres fiscaux du meublé de tourisme ont été modifiés, ce qui oblige à recalculer les projections avant tout achat.
Trois scénarios de rentabilité pour la même maison en Bretagne
Comparer trois usages possibles d’un même bien permet de mesurer l’écart réel entre ce qu’on espère et ce qu’on obtient. Le tableau ci-dessous schématise les grandes différences de structure, sans chiffres inventés, sur la base des données disponibles dans le contexte de marché breton.
| Scénario | Semaines disponibles à la location | Revenus locatifs | Charges spécifiques | Contrainte principale |
|---|---|---|---|---|
| Usage personnel exclusif | 0 | Aucun | Taxe d’habitation, taxe foncière, entretien | Coût de détention pur, aucun amortissement |
| Location touristique saisonnière | Semaines restantes hors occupation personnelle | Revenus concentrés sur la haute saison | Fiscalité micro-BIC modifiée, frais de gestion, ménage | Dépendance à la haute saison, régime fiscal moins favorable depuis 2025 |
| Location à l’année hors été | Périodes hors occupation personnelle, hiver inclus | Revenus plus réguliers, loyers plus faibles | Fiscalité revenus fonciers ou micro-BIC selon statut | Disponibilité réduite pour usage personnel en intersaison |
Ce que ce tableau rend visible : aucun scénario ne augmente à la fois la jouissance personnelle et le revenu locatif. Chaque semaine occupée par le propriétaire est une semaine non louée, et vice versa.
Les charges réelles d’une résidence secondaire en bord de mer
Le prix d’achat ne représente qu’une partie du coût total. En Bretagne, les communes littorales appliquent fréquemment une majoration de la taxe d’habitation sur les résidences secondaires, une possibilité ouverte aux communes situées en zone tendue. Deux maisons de valeur comparable dans deux communes voisines peuvent donc générer des coûts annuels très différents.
L’entretien d’un bien en bord de mer suit une logique propre au littoral breton : l’humidité, le sel et les vents dominent. Les façades, menuiseries et toitures vieillissent plus vite qu’en zone continentale. Ce surcoût d’entretien est structurel, pas exceptionnel.
- Taxe foncière et taxe d’habitation : la taxe d’habitation sur les résidences secondaires est maintenue (contrairement à la résidence principale) et peut être majorée selon la délibération communale. Il faut interroger la commune ciblée avant de signer.
- Frais de gestion locative : si vous déléguez la location à une agence ou une plateforme, une commission s’applique sur chaque réservation, réduisant le revenu net encaissé.
- Charges de copropriété ou de lotissement : pour certaines maisons en résidence, des charges collectives s’ajoutent, indépendamment de l’occupation.
- Travaux et remise en état : un bien loué en saisonnier subit une usure accélérée. Prévoir un budget annuel d’entretien courant est nécessaire pour maintenir le niveau de prestation et donc les tarifs pratiqués.
Fiscalité du meublé de tourisme : ce que la loi Le Meur change concrètement
Depuis les revenus de 2025, le régime micro-BIC appliqué aux meublés de tourisme non classés est moins avantageux qu’auparavant : le seuil de recettes et l’abattement forfaitaire ont été réduits par la loi n° 2024-1039 du 19 novembre 2024. Le classement du logement peut donc influer sur le revenu net déclaré, même si ce classement ne garantit pas à lui seul une bonne rentabilité.
Cette modification fiscale touche directement les propriétaires qui louaient leur résidence secondaire bretonne via des plateformes sans avoir fait classer leur bien. Ceux qui avaient anticipé ce classement se retrouvent dans une position plus favorable, à condition que leurs recettes restent dans les seuils du micro-BIC.
Par ailleurs, selon la commune, une déclaration, un enregistrement ou même une autorisation de changement d’usage peut être exigée avant de louer. Les communes touristiques bretonnes les plus tendues ont commencé à renforcer ces exigences. Vérifier les règles locales avant d’intégrer des revenus locatifs dans un plan de financement est une étape non négociable.
Le marché breton : des prix et des dynamiques qui varient d’une commune à l’autre
La Bretagne ne forme pas un marché homogène. Des hausses locales coexistent avec des secteurs moins dynamiques, ce qui invite à comparer les communes entre elles plutôt que de raisonner sur une moyenne régionale. Une maison à La Trinité-sur-Mer ou à Carnac n’obéit pas aux mêmes règles de demande locative qu’un bien situé dans une commune moins cotée du Finistère nord.
À La Trinité-sur-Mer et à Carnac, des propriétaires ont expérimenté une formule intermédiaire : louer leur résidence secondaire à des actifs hors saison estivale, par l’intermédiaire de l’association Les Volets Ouverts. Cette approche illustre qu’une occupation moins saisonnière est possible, sans que cela préjuge de la rentabilité pour chaque bien pris individuellement.
La question à poser pour chaque commune ciblée est double : la demande locative saisonnière est-elle suffisamment forte pour absorber les semaines disponibles, et existe-t-il une demande hors saison pour compléter les revenus ?
Rentabilité nette : ce que les calculs doivent intégrer
Un calcul de rentabilité honnête pour une résidence secondaire en bord de mer breton doit partir du revenu locatif potentiel sur les seules semaines disponibles – c’est-à-dire après déduction des semaines d’usage personnel – et déduire l’ensemble des charges.
- Charges de détention annuelles (taxe foncière, taxe d’habitation, assurance, charges de copropriété le cas échéant).
- Coûts d’entretien courant et provisions pour travaux, majorés par rapport à un bien en zone continentale.
- Frais liés à la location (gestion, ménage, plateformes, éventuels frais de classement).
- Fiscalité sur les revenus locatifs, recalculée sous le nouveau régime issu de la loi Le Meur pour les revenus 2025.
Ce qui reste après ces déductions est le revenu net réel. Dans de nombreux cas, ce revenu net couvre les charges sans constituer un rendement financier significatif – ce qui ne signifie pas que l’achat est mauvais, mais que la valeur de l’investissement réside davantage dans la constitution patrimoniale et dans l’usage personnel que dans un rendement locatif pur.
La rentabilité d’une petite maison bord de mer en Bretagne reste donc conditionnelle : elle dépend du prix d’achat rapporté au marché local, du régime fiscal choisi et validé par la commune, du nombre de semaines réellement louées, et de la capacité du propriétaire à maîtriser ses charges d’entretien sur la durée. Ces quatre variables méritent d’être posées par écrit avant la signature du compromis.