La méthode IDR consiste à acheter un immeuble entier (plusieurs logements, un seul acte, un seul prix) puis à le rentabiliser en suivant six étapes, du budget à la mise en location. La méthode IDR en immobilier repose sur un principe simple : la rentabilité se joue surtout à l’achat, bien avant la première quittance de loyer.
Étape 1 : fixer son budget et sa capacité d’emprunt
Un immeuble coûte nettement plus cher qu’un appartement, et l’apport demandé par les banques s’en ressent. Le taux d’endettement reste plafonné, mais les loyers futurs entrent dans le calcul de la banque, ce qui change la donne par rapport à un achat de résidence principale.
Pour débuter, mieux vaut viser un petit immeuble de 2 à 5 lots. Le montant reste abordable, et les erreurs de jeunesse coûtent moins cher. Les avantages d’un immeuble de rapport sont détaillés dans un article dédié, inutile de les répéter ici.
Étape 2 : choisir la ville et le type d’immeuble
Le secteur compte autant que le bâtiment. Quatre critères se vérifient avant toute visite : la demande locative, le taux de vacance, le prix au m² et la tension du marché. Les villes moyennes offrent souvent des prix d’achat plus bas que les métropoles, avec une demande locative parfois plus fragile.
Reste la répartition des lots : studios, T2, éventuellement un local commercial en rez-de-chaussée. Pour trouver les immeubles à vendre, on combine les annonces, les notaires et le recours à un chasseur immobilier, qui accède parfois à des biens jamais publiés.
Étape 3 : analyser l’immeuble avant de faire une offre
La visite d’un immeuble de rapport se prépare avec une checklist, parce que chaque défaut se multiplie par le nombre de lots.
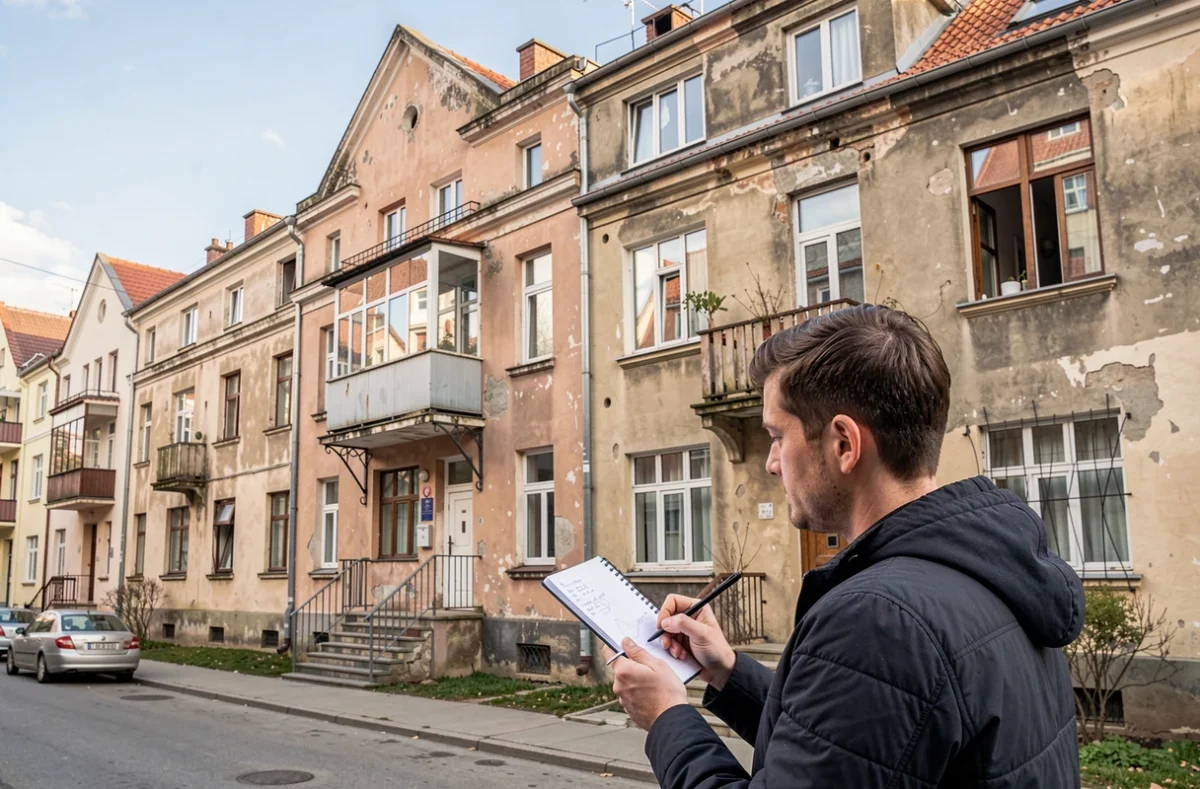
- Toiture, façade et réseaux : ce sont les gros postes de travaux, à chiffrer avant l’offre.
- Compteurs individuels ou non : sans eux, les charges deviennent difficiles à répartir entre locataires.
- Baux en cours et loyers réellement encaissés, à comparer avec ceux annoncés par le vendeur.
- Diagnostics de chaque logement, DPE compris, et statut de l’immeuble en monopropriété ou en copropriété.
Le DPE pèse directement sur la rentabilité : un logement classé F ou G ne peut plus voir son loyer révisé quand le bail est signé, renouvelé ou reconduit après le 24 août 2022 en métropole. Des travaux de rénovation énergétique sont donc à prévoir dans le prix.
Étape 4 : calculer la rentabilité et estimer le juste prix
La rentabilité brute rapporte les loyers annuels au prix d’achat. La rentabilité nette retranche les charges, la taxe foncière et la vacance locative, et le cash-flow mesure ce qui reste après les mensualités du prêt.
Prenons un exemple volontairement simple et hypothétique : un immeuble acheté 300 000 € qui rapporte 24 000 € de loyers par an affiche une rentabilité brute de 8 %. Si 6 000 € partent en charges, taxe foncière et vacance, la rentabilité nette tombe à 6 %.
Pour estimer le juste prix, la méthode par capitalisation divise le loyer annuel par un taux de capitalisation choisi selon le secteur. On la croise avec la comparaison des ventes récentes, comme le recommandent les conseils d’estimation d’un bien.
Étape 5 : financer l’achat de l’immeuble
Le dossier bancaire d’un IDR présente les loyers actuels ou prévus, les devis de travaux et un tableau de rentabilité. Les banques ne retiennent généralement qu’une partie des loyers futurs dans leur calcul, par prudence.
La durée du prêt, l’achat en nom propre ou en SCI et les frais de notaire de l’ancien sont à arbitrer dès cette étape. L’assurance emprunteur pèse aussi sur un gros montant : voir comment choisir son assurance de prêt avant de signer.
Étape 6 : rénover, louer et gérer les lots
Les travaux se planifient par ordre de priorité : structure, toiture et réseaux d’abord, puis mise aux normes énergétiques, enfin finitions des logements. Rénover lot par lot permet de remettre en location au fil de l’eau.
Le régime fiscal (location nue ou meublée) se choisit dans les grandes lignes avant la mise en location, avec l’aide d’un comptable si besoin. La gestion peut rester en direct ou être déléguée à une agence, et une division en lots supplémentaires reste possible si le bâtiment s’y prête.
Les points de vigilance de la méthode IDR
Un immeuble entier concentre le risque sur une seule adresse. Les gros travaux incombent à un seul propriétaire, et la revente prend généralement plus de temps que celle d’un appartement.
Quel apport faut-il pour acheter un IDR ?
Les banques demandent un apport supérieur à celui d’un appartement, souvent pour couvrir les frais et une part du prix. Le montant exact dépend du dossier et de la banque.
Combien de lots pour débuter ?
Un immeuble de 2 à 5 lots limite le montant emprunté tout en répartissant le risque de vacance sur plusieurs locataires.
IDR ou appartements séparés ?
L’IDR offre un prix au m² souvent plus bas et un seul acte, mais impose un budget plus lourd. Les appartements séparés se revendent plus facilement, un par un.
Avant de signer, faire chiffrer les travaux par un artisan et relire les baux ligne à ligne reste la meilleure protection. Un immeuble bien acheté se repère à ses chiffres, pas à son apparence.